
L’année 2015 devrait être une année de consolidation pour l’ensemble de l’industrie aéronautique au niveau mondial. Les nombreux programmes lancés ces dernières années sont désormais en phase de production et/ou en cours de certification, aussi bien chez les avionneurs que chez les motoristes. Après de très lourds investissements, les acteurs de la filière doivent maintenant amortir leurs programmes et augmenter les cadences de production.
L’aviation commerciale, menée par Airbus et Boeing, devrait logiquement continuer sur sa lancée, avec des livraisons sans cesse en hausse, afin de répondre à la croissance ininterrompue du transport aérien mondial, une croissance qui a même frisé les 6% en 2013, dépassant les prévisions initiales de l’OACI. Les deux avionneurs affichent d’ailleurs des commandes à un nouveau niveau record pour l’année qui vient de s’écouler, contredisant même leurs propres projections. Il sera cependant fort intéressant de voir si cette tendance se poursuit en 2015 et quels seront les objectifs de ventes annoncés par les principaux avionneurs, et notamment sur le marché des long-courriers, même si dans l’ensemble les backlogs restent à des niveaux historiquement hauts.
La chute vertigineuse du cours du carburant ces derniers mois, qui va progressivement commencer à soulager les comptes des compagnies aériennes, pourrait en effet avoir un impact sur les stratégies de renouvellement de flotte à court et moyen termes. Les programmes 777 et A330, véritables vaches à lait des deux avionneurs, ont par ailleurs déjà commencé à montrer des signes de faiblesse au niveau des commandes, même si Airbus a pu réagir en juillet avec le lancement de l’A330neo. Pour Boeing, la transition entre la génération actuelle de 777 et la future famille 777X s’annonce particulièrement difficile, au risque de peser sur les ventes d’A350 chez l’avionneur européen pour cause de pricing particulièrement agressif, et ceci à une période où le secteur du financement d’avions neufs affiche des taux historiquement faibles.
L’année 2015 sera évidemment marquée par la famille A320 remotorisée, qui continuera ses essais en vol, équipée pour la première fois des réacteurs LEAP de CFM International à partir du deuxième trimestre. Snecma et General Electric vont d’ailleurs particulièrement travailler à l’activation de l’ensemble du nouveau tissu industriel qui accompagne les nombreuses technologies de rupture du successeur du CFM56, alors que la production va devoir répondre à des attentes massives pour l’A320neo puis pour le 737 MAX.
La quatrième génération de 737 de Boeing devrait d’ailleurs devenir plus concrète au second semestre avec le démarrage de l’assemblage du premier appareil à Renton, un 737-8. Du côté de Pratt & Whitney, la mise en service du premier A320neo équipé de PW1100G-JM est programmé pour le mois d’octobre, ouvrant pour la première fois la voie à la production massive des réacteurs à architecture GTF, retard du CSeries oblige. Le nouveau programme de Bombardier devrait quant à lui décrocher sa certification en fin d’année (CS100). Autre programme motorisé par la gamme Purepower de Pratt & Whitney, le MRJ de Mitsubishi devrait effectuer son premier vol avant l’été.
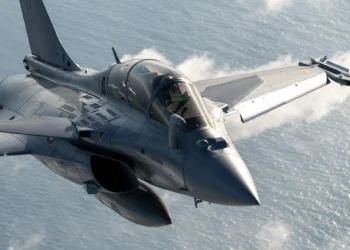
Enfin, du côté de chez Dassault Aviation, cette nouvelle année s’annonce encore plus intense que la précédente avec le démarrage des essais en vol de son Falcon 8X, premier appareil ultra long-courrier de la gamme, suivi par celui du Falcon 5X, anciennement Falcon SMS, qui, par la largeur et la hauteur de sa cabine, apportera un nouveau standard sur le marché de l’aviation d’affaires. L’avionneur français pourra aussi voir ses efforts récompensés pour le Rafale avec un premier contrat à l’export attendu au premier trimestre en Inde, et qui pourrait être suivi de très près par une commande du Qatar pour une trentaine d’appareils.